
THE QUESTION
30倍のレバレッジ――短期資金依存はなぜ危険だったのかについて、この回が担う固有の論点は何か。
STORY SO FAR
前回「住宅バブルの反転――損失はどこから膨らんだのか」で確認した論点を受け、この回では30倍のレバレッジ――短期資金依存はなぜ危険だったのかについて、この回が担う固有の論点は何か。を扱う。
2008年夏のリーマン・ブラザーズには、二つの問題が同時に存在していた。
一つは、前回見たように、住宅ローン担保証券や商業用不動産などの資産価値が下がり、巨額の評価損が発生していたことである。
もう一つは、その巨大な資産を何で支えていたかという問題だった。
金融機関が自己資本だけで数千億ドルの資産を持っているわけではない。リーマンの2007年度末総資産は約6911億ドルだったが、開示上のレバレッジ比率は30.7倍だった。大部分は借入やその他の負債で支えられていた。
資産価格が下がっても、負債の返済期限が十分に長く、債権者が待ってくれるなら、企業には時間がある。値下がりした資産を安値で売らず、市場の回復や満期まで待てる可能性がある。
しかし資金が短期で、満期のたびに借り換えが必要なら事情はまったく違う。
今日100の資産を持っていても、明日その資産を担保に必要な現金を借りられなければ、会社は資産の「最終的な価値」とは無関係に現金不足へ陥る。
リーマンの危機を資産価格の問題から資金繰りの問題へ変換した重要な装置が、レポ取引を中心とする担保付き資金調達だった。
レポ取引とは何か
レポ取引は英語でrepurchase agreement、日本語では買戻し条件付き取引と呼ばれる。
形式上は、証券を相手に売却し、あらかじめ決めた日と価格で買い戻す契約である。
しかし経済的には、証券を担保に現金を借りる取引と考えると理解しやすい。
たとえばリーマンが市場価値100の証券を持っているとする。
資金提供者はその証券を受け取り、リーマンへ95の現金を渡す。
翌日または契約満期に、リーマンが95に金利相当分を加えた金額で証券を買い戻す。
このとき、担保価値100に対して現金95しか貸さない。その差5が「ヘアカット(haircut)」である。
ヘアカット5%なら、100の担保に対しておおむね95を借りられる。
この仕組みには貸し手側の安全装置がある。
もし借り手が返済できなくなっても、貸し手は担保を売却して資金を回収できる。
そのため無担保融資より安全に見える。
しかし「担保がある」ことと「借り手に流動性リスクがない」ことは同じではない。
担保価格が下がると、同じ資産で借りられる金額が減る
先ほどの100の証券を考える。
市場価値100、ヘアカット5%なら、借りられる現金は95だった。
ところが市場価格が90へ下がったとする。
さらに、その証券の価格変動が大きくなったため、貸し手がヘアカットを10%へ引き上げたとする。
すると90の担保から借りられる現金は81になる。
以前は95を借りられた。
今は81しか借りられない。
差は14である。
市場価格は100から90へ10%下がっただけだが、借り手が同じポジションを維持するために必要な自己資金や追加担保は、それ以上に増える。
この14を埋める方法はいくつかある。
現金を追加する。
別の担保を差し入れる。
別の市場で借りる。
保有資産を売却してポジションそのものを小さくする。
問題は、市場全体が悪化しているとき、どの方法も簡単ではないことだ。
「値下がりしたから待つ」ができない構造
長期投資家なら、「今は市場価格が低すぎる。売らずに待とう」という判断ができる。
短期資金で資産を保有する金融機関には、それができない場合がある。
資金提供者が契約を更新しなければ、満期日に現金を返す必要があるからだ。
これがロールオーバー・リスク、つまり借換えリスクである。
投資銀行は大量の証券を日常的に売買する。流動性の高い国債や政府機関債であれば、担保として高い価値を認められやすい。
しかし住宅ローン担保証券、社債、一部の株式、商業用不動産関連資産などでは、市場環境が悪化すると担保価値に対する見方が変わる。
貸し手が「昨日まで100と見ていた資産を今日は90としか見ない」と判断する。
あるいは「その種類の担保ではもう貸したくない」と判断する。
借り手にとって重要なのは、資産が最終的にいくら回収できるかではない。
次の満期日に、その資産を使って何ドル借りられるかである。
2008年5月末、トライパーティー・レポは1880億ドル
リーマンの2008年5月末のForm 10-Qを見ると、担保付き資金調達の規模が分かる。
同社のトライパーティー・レポ残高は約1880億ドルだった。
トライパーティー・レポでは、資金を借りるディーラーと資金提供者の間に決済銀行が入り、担保管理や決済を行う。
1880億ドルのうち、米国政府債や政府機関債を除く部分は約1050億ドルだった。
この金額は、リーマンの資金調達にレポがどれだけ大きな役割を持っていたかを示す。
ただし、ここで誤解してはいけない。
この1880億ドルが「毎晩すべて借り直さなければならない翌日物」だったわけではない。
FACT CHECK――レポは全部翌日物ではない
レポ市場は短期資金調達の代表例として説明されるため、「すべて翌日物」と理解されやすい。
実際には、翌日物もあれば一定期間を定めたターム物もある。
リーマン自身の開示では、政府・政府機関債を除くトライパーティー・レポの平均残存期間は2008年5月末で35日だった。
2月末は22日、2007年11月末は27日だったため、会社は危機の中でむしろ満期を長期化させようとしていたことが分かる。[3]
中央銀行へ担保として差し入れ可能な証券まで除くと、平均残存期間は40日を超えていた。
したがって、
「リーマンは6910億ドルの資産をすべて翌日物で支えていた」
という説明は誤りである。
しかし平均35日だから安全だった、という意味でもない。
数十日という期間は、不動産投資や複雑な証券の回収期間に比べれば極めて短い。
数年単位で価値を回収する資産を、数日から数週間単位で更新される負債で支える。
この満期のずれが、資金市場の信頼が失われたときに問題になる。
リーマン自身もhaircutの危険を想定していた
レポ資金の弱点は、後から誰かが発見した秘密ではない。
リーマン自身のForm 10-Qには、流動性ストレスで想定する項目として、担保付き資金調達の条件悪化が明記されている。
具体的には、
担保の市場価値と借入評価額との差、つまりhaircutが大きくなること。
担保付き借入そのものの利用可能額が減ること。
格付けが1段階下がり、デリバティブ契約などで追加担保が必要になること。
こうした事態に備えるため、会社はHolding Companyの流動性プールを維持していた。
2008年5月末、その規模は約446億ドル、会社の説明では約450億ドルだった。[1]
2月末の約343億ドルから増えている。
さらに同社は約270億ドルの「overfunding」を持っていた。
これは必要額を超えてあらかじめ担保付き資金調達能力を確保し、ストレス時に高品質担保を別の用途へ振り替える余裕を持たせる考え方である。
つまり会社は、担保市場が悪化する可能性を認識し、一定の防御壁も作っていた。
問題は、防御壁の設計と実際の危機の大きさが一致するかだった。
1050億ドルを一括して危険資金と見るのも正しくない
2008年5月末の政府・政府機関債を除くトライパーティー・レポ1050億ドルについて、リーマンはさらに内訳を説明している。[1]
約400億ドルは中央銀行に担保として差し入れ可能な高品質証券。
さらに約250億ドルは高格付けの固定収益証券や主要株価指数構成銘柄など、会社が流動的と評価する資産。
約80億ドルは自社の銀行部門内部で資金調達されていた。
残る約320億ドルについて、会社はレポ調達能力を失っても流動性プールで緩和できると説明していた。
この説明は、リーマンが単純に「1880億ドル全部が危険」と考えていたわけではないことを示している。
資産の質によって、資金調達の安定性は違う。
国債と商業用不動産関連証券では同じrepoでも性質が違う。
だから本質的な問いは、repo残高の総額だけではない。
市場が悪化したときに、
どの担保が引き続き受け入れられるのか。
どの程度のhaircutで借りられるのか。
期限を更新してくれる相手が残るのか。
そして調達できなくなった部分を流動性プールで本当に補えるのか。
である。
高レバレッジは「小さな資産変動」を大きくする
ここで、レバレッジの問題へ戻る。
自己資本が十分に厚ければ、資産価値が下がっても自分の資金で吸収できる。
しかしレバレッジが高い金融機関では、資産の大部分を他人の資金で保有している。
そのため、資産価値低下には二つの圧力がかかる。
第一は損益の圧力。
評価損によって自己資本が減る。
第二は流動性の圧力。
同じ担保から借りられる金額が減り、追加現金が必要になる。
この二つは別問題だが、同時に起きる。
たとえば100の資産が90に下がれば、会計上の損失が発生する。
同時に貸し手が担保価値を引き下げれば、資金調達可能額も減る。
損失で自己資本が減っているのに、追加資金まで求められる。
この組み合わせが危険なのである。
資産を売れば、さらに価格を下げる可能性がある
追加担保を用意できなければ、金融機関は資産を売却する。
しかし市場全体で同じ資産を持つ会社が同時に売ろうとすればどうなるか。
買い手は少ない。
価格は下がる。
価格が下がると、残っている同種資産の担保価値も下がる。
貸し手はさらにhaircutを大きくするか、借入可能額を減らす。
借り手はまた現金を必要とする。
そしてまた資産を売る。
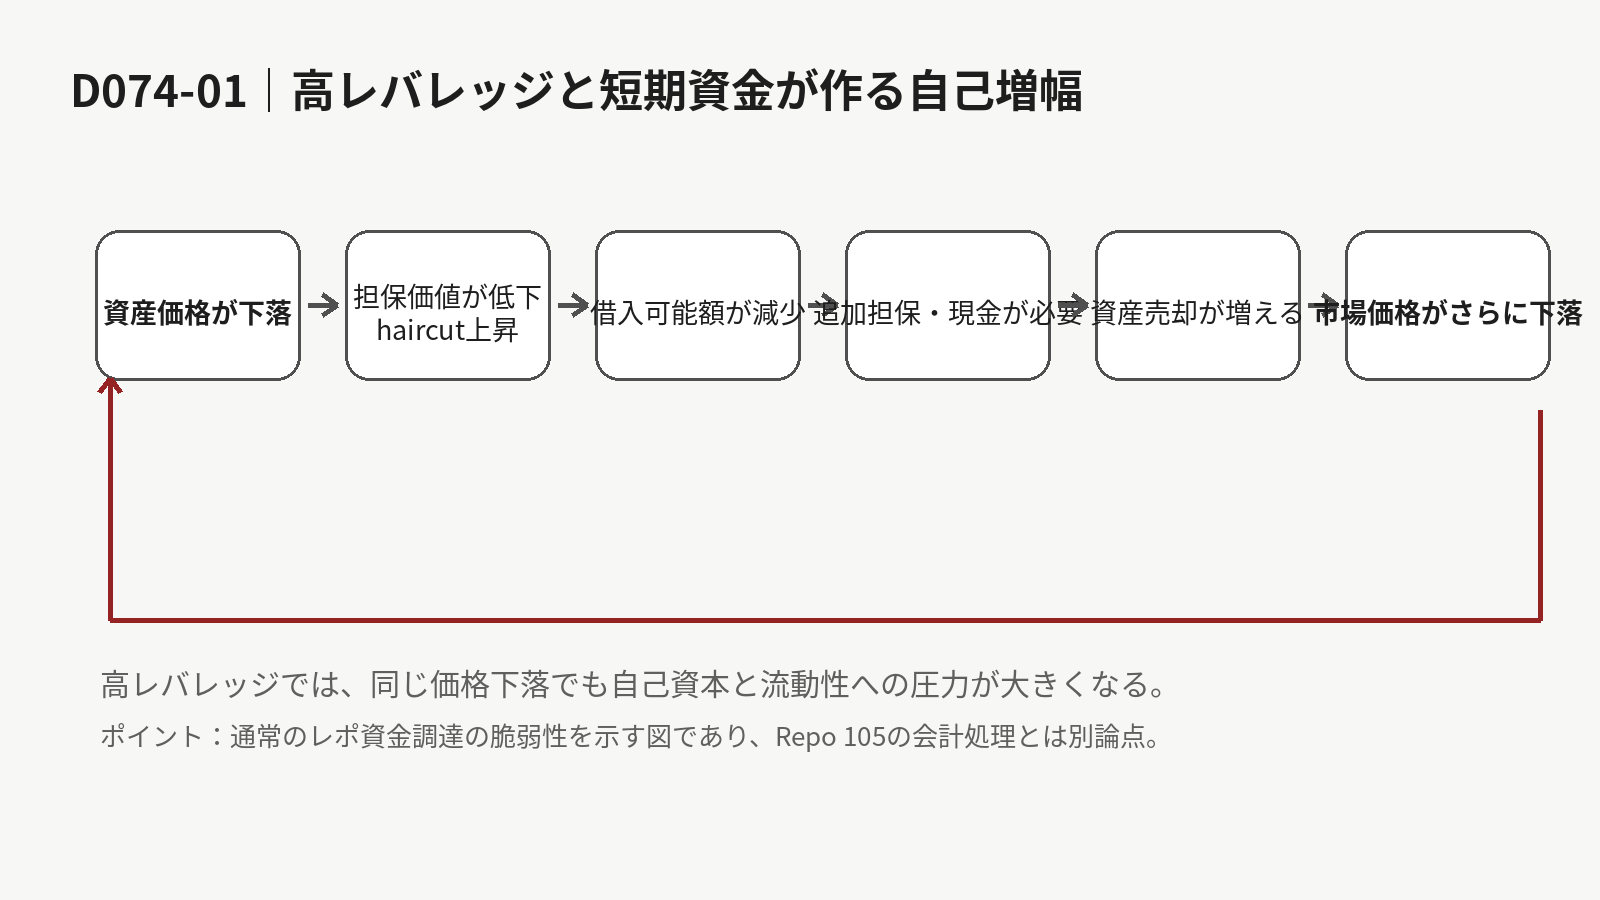
これが、
資産価格下落 → 資金調達条件悪化 → 強制売却 → さらなる資産価格下落
という自己増幅ループである。
ニューヨーク連邦準備銀行は、2008年にこうした構造を重大なシステムリスクとして説明していた。
短期負債で長期・非流動的資産を支える金融システムは、伝統的銀行の取り付けと似た弱点を持つ。
違うのは、預金者が銀行窓口へ並ぶ代わりに、プロの資金提供者がレポを更新しない、担保条件を厳しくする、取引を別会社へ移すという形で「取り付け」が起きることだ。
担保付きだから安全、ではない
レポは無担保借入より貸し手にとって安全性が高い。
しかし、これは借り手側の流動性が安全という意味ではない。
むしろ担保価値が毎日評価される仕組みだからこそ、市場価格の悪化が短期間で資金調達へ反映される。
貸し手は、
「リーマンが最終的に倒産するか」
まで判断する必要はない。
「この担保を明日も同じ条件で受け入れたいか」
だけを判断すればよい。
少し不安ならhaircutを上げる。
さらに不安なら満期を短くする。
もっと不安なら更新しない。
個々の貸し手にとって合理的な防御行動が、借り手全体では急激な流動性不足を生む。
これがmarket-based financeの取り付けの怖さである。
ただし「市場全体でhaircutが一斉急騰」は単純化しすぎる
危機後、レポ市場については「貸し手が一斉にhaircutを引き上げ、それが金融危機を起こした」と説明されることが多かった。
しかしニューヨーク連銀の後年研究は、トライパーティー・レポ市場では、ほとんどの借り手についてhaircutと調達額が意外なほど安定していたと報告している。
つまり、少なくともトライパーティー・レポについては、市場全体が同じタイミング・同じ形で取り付けに遭ったとは言いにくい。
一方、リーマンについては明確な例外だった。
同研究は2008年9月にリーマンへのトライパーティー・レポ資金が急減したことを確認している。
この点は重要である。
危機の仕組みを理解するためにhaircutやrollover riskを説明する必要はある。
しかし、
「すべてのrepo貸し手が市場全体で同じように条件を悪化させた」
と事実以上に一般化してはいけない。
実際の危機では、会社固有の信用不安、担保の質、清算銀行との関係、取引相手のリスク管理が重なり、リーマンに対する資金提供が急速に弱くなった。
資金調達は急に消えることがある
ニューヨーク連銀の別の研究では、リーマンの米国ブローカー・ディーラーであるLehman Brothers Inc.のトライパーティー・レポ資金は、2008年5月31日時点で約800億ドルだった。
9月19日には6億5000万ドルまで減っている。
この数字は破産申請後の期間も含むため、「9月15日以前に800億ドルが一晩で消えた」という意味ではない。
しかし、短期担保金融の特徴を明確に示している。
工場や不動産のような固定資産は、会社への信頼が落ちても翌日に消えるわけではない。
短期資金は違う。
契約が満期になり、貸し手が更新しなければ消える。
取引相手が数週間前まで継続していた資金提供を止めることもできる。
だから「昨日は資金があった」が「来週もある」を保証しない。
この非連続性が、短期資金依存の最大の問題である。
PDCFは何を防ごうとしたのか
2008年3月、ベアー・スターンズ危機の後、米連邦準備制度はPrimary Dealer Credit Facility、PDCFを創設した。
これはプライマリー・ディーラーに対して、担保と引き換えに翌日物資金を貸し出す非常時のバックストップだった。
ニューヨーク連銀の説明では、PDCFの目的の一つは、資金調達市場の崩壊によってディーラーが大量の証券を投げ売りし、価格下落とhaircut上昇が相互に強め合う事態を防ぐことだった。
リーマンの2008年Q2 Form 10-Qによれば、同社の米国ブローカー・ディーラーはPDCFへ7回アクセスした。ただし会社はこれを運用テスト目的と説明し、最後の利用は4月16日だった。
PDCFが存在したことは重要だが、それを「リーマンには中央銀行が無制限に資金を貸してくれた」と理解してはいけない。
利用可能な主体、担保、法的枠組みには条件があり、持株会社全体のあらゆる資金需要を無条件で満たす装置ではない。
9月の最終局面でPDCFがどこまで利用できたかは、救済判断と破産申請を扱う後続記事で区別して見る必要がある。
流動性プール450億ドルは「現金450億ドル」と同義ではない
もう一つ注意すべき点がある。
2008年5月末、リーマンは約450億ドルの流動性プールを持つと公表していた。
この数字だけを見ると、「数百億ドルあるなら短期資金が少し減っても耐えられる」と感じる。
しかし流動性プールは、単純な普通預金残高ではない。
現金、政府債、政府機関債、その他の高流動性証券などから構成され、担保に入れて現金化する能力を含む。
さらに金融グループ内では、規制対象のブローカー・ディーラーや銀行が持つ資産を、持株会社が自由に移動できるとは限らない。
リーマン自身の開示でも、規制子会社の非拘束資産は一般に持株会社を支えるため自由に移転できないと説明している。
そして危機が深くなると、「帳簿上は流動的」と考えていた資産が、実際には希望価格で現金化できないこともある。
したがって、
「450億ドルの流動性プールがある」
という数字と、
「今日450億ドルの現金を無条件で使える」
という意味は同じではない。
この違いは9月の最終局面で決定的になる。
ただし、その時点の具体的な担保要求や清算銀行との交渉はArticle 05と06へ残す。
30倍のレバレッジが危険なのは、30倍だからだけではない
レバレッジ30倍という数字は強烈である。
しかし、この数字だけを見て「30倍だから破綻した」と結論づけるのは不十分だ。
重要なのは、
何を保有していたか。
その資産の価格がどれほど安定していたか。
資産をどの負債で支えていたか。
その負債はいつ満期を迎えるか。
貸し手は担保をどう評価するか。
ストレス時にどれだけ現金化できる資産を持っていたか。
という組み合わせである。
同じ30倍でも、短期国債だけを長期固定資金で持つ会社と、価格の不透明な不動産関連資産を短期資金で持つ会社では危険性が違う。
リーマンで問題になったのは、高レバレッジと資産の流動性、短期調達への依存、信用不安が同時に結びついたことである。
Article 02で見た資産価値低下は、ここで初めて「時間切れ」の問題になる。
価格が回復するまで待ちたい。
しかしrepoが満期を迎える。
資金提供者は条件を変える。
担保を追加しなければならない。
追加担保を用意するために資産を売る。
売ると価格がさらに下がる。
これが、資産価格の危機を流動性危機へ変える回路だった。
次に問われる「見えていたレバレッジ」
ここまでのレポ取引は、資金調達の仕組みとして扱った。
次回は、同じ「repo」という名前が付いていても、まったく別の論点へ進む。
リーマンが決算期末に利用したRepo 105である。
Repo 105の問題は、「レポを使ったから危険だった」という話ではない。
特定のレポ取引を会計上どのように処理し、期末のバランスシートから一時的に資産と負債を外し、投資家から見えるレバレッジをどう変えたかという会計・開示の問題である。
資金調達としてのレポと、会計上のRepo 105。
この二つを混同しないことが、リーマン破綻を正確に理解するために必要になる。
FACT CHECK
「リーマンのレポは全部翌日物だった」?
違う。翌日物もあったがターム物も存在した。2008年5月末、政府・政府機関債を除くトライパーティー・レポの平均残存期間は35日だった。
「担保付きなら資金調達は安全」?
貸し手にとって信用損失を抑えやすいが、借り手に流動性リスクがないわけではない。担保価値低下、haircut拡大、借入可能額低下、満期更新拒否が起これば現金不足につながる。
「haircutが5%から10%になれば、必要現金も5%増えるだけ」?
そうとは限らない。担保価格そのものも下落すれば、借入可能額は価格下落とhaircut上昇の両方から減る。市場価値100・haircut5%で95借りられた資産が、価値90・haircut10%になれば81しか借りられない。
「危機ではトライパーティー・レポ市場全体が同じ形で取り付けに遭った」?
単純化しすぎている。NY連銀の後年研究では、ほとんどの借り手でhaircutや調達額は比較的安定していた。一方、リーマンでは9月に資金供給が急減した。
「450億ドルの流動性プールは450億ドルの自由な現金だった」?
同義ではない。流動性プールには証券も含まれ、担保化・現金化能力や資産の拘束状態、グループ内の法的移転制約が重要になる。
「Repo 105はこの記事で説明した通常のrepoと同じ問題」?
違う。この記事は資金調達と流動性リスクを扱う。Repo 105は特定取引の会計処理と開示、期末レバレッジ表示の問題であり、次回で分離して扱う。
FACT CHECK|出典・参考資料
- [1] U.S. Securities and Exchange Commission, Lehman Brothers Holdings Inc., Form 10-Q, quarter ended May 31, 2008
- [2] U.S. Securities and Exchange Commission, Lehman Brothers Holdings Inc., Form 10-Q, quarter ended February 29, 2008
- [3] U.S. Securities and Exchange Commission, Lehman Brothers Holdings Inc., Form 10-K, fiscal year ended November 30, 2007
- [4] Federal Reserve Bank of New York, Reducing Systemic Risk in a Dynamic Financial System
- [5] Federal Reserve Bank of New York, Repo Runs: Evidence from the Tri-Party Repo Market
- [6] Federal Reserve Bank of New York, The Tri-Party Repo Market before the 2010 Reforms
- [7] Federal Reserve Bank of New York, The Federal Reserve’s Primary Dealer Credit Facility
- [8] Federal Reserve Bank of New York, Funding in the First Week of Bankruptcy
- [9] Anton R. Valukas, Examiner, Report of Examiner — Volume 4