
THE QUESTION
連鎖するパニック――なぜ信用市場が凍ったのかについて、この回が担う固有の論点は何か。
STORY SO FAR
前回「2008年9月15日――なぜリーマンは破綻したのか」で確認した論点を受け、この回では連鎖するパニック――なぜ信用市場が凍ったのかについて、この回が担う固有の論点は何か。を扱う。
2008年9月15日午前1時45分、Lehman Brothers Holdings Inc.がChapter 11を申請した。[4]
これでLehmanという一企業の資金繰り問題は、法的整理の段階へ移った。
しかし金融市場では、むしろここから危機が広がる。
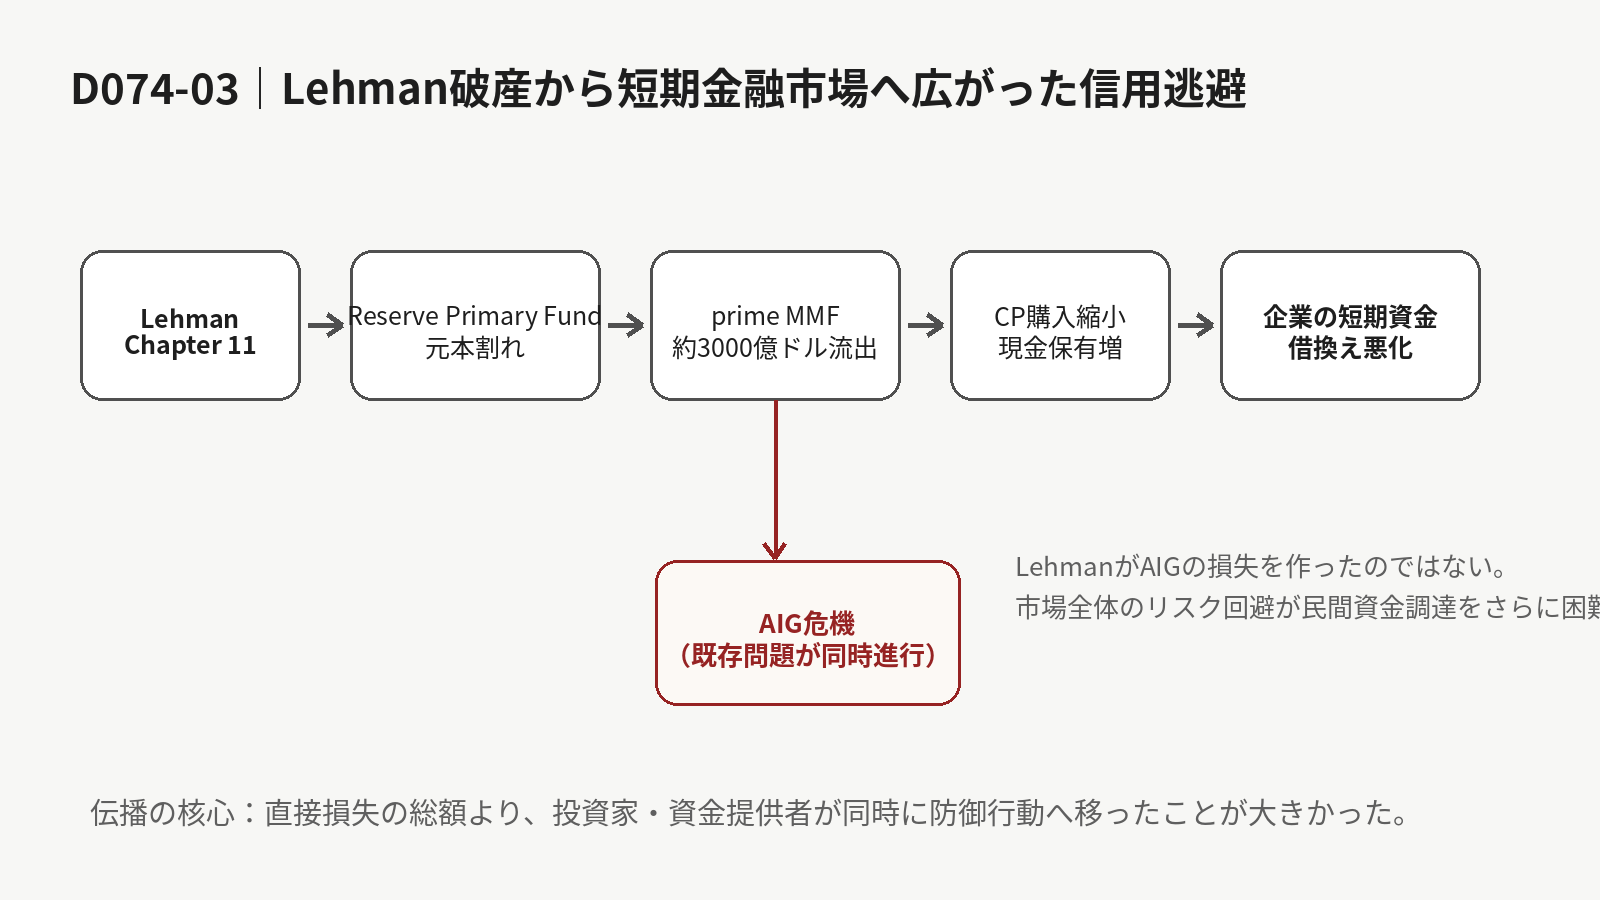
翌16日、米国の大手マネー・マーケット・ファンド、Reserve Primary Fundが1株1ドルの基準価格を維持できなくなった。
同じ16日、AIGには最大850億ドルの緊急融資が決まった。
その週、prime money market fundsから約3000億ドルが流出した。
企業の短期資金源であるcommercial paper市場では、投資家が長い期間の資金を出さなくなり、企業は数日単位で資金を借り換えなければならなくなった。
Lehmanの破産で失われた資産価値が、そのまま3000億ドルになったわけではない。
重要なのは、ある企業のデフォルトが「安全だと思っていた短期運用商品も本当に安全なのか」という疑問に変わり、その疑問が投資家の行動を一斉に変えたことである。
ここで危機の性質が変わった。
資産を持つことへの恐怖から、現金以外を持つことへの恐怖へ。
一社への信用不安から、金融システム全体への現金逃避へ。
Reserve Primary Fund――「1ドル」が崩れた
Reserve Primary Fundは、マネー・マーケット・ファンド、MMFの一つだった。
MMFは銀行預金ではない。
投資信託である。
しかし米国では、短期国債、commercial paper、CDなど比較的安全で満期の短い商品へ投資し、1口あたりの基準価格を通常1ドルに維持する商品として広く利用されていた。
投資家から見れば、
値動きが小さい。
現金に近い。
必要ならすぐ引き出せる。
という性格を持っていた。
Reserve Primary FundはLehman破産時、約620億ドル規模のファンドだった。
そのポートフォリオにはLehman Brothersが発行した債務証券が7億8500万ドル含まれていた。
比率だけを見れば、ファンド総額の1%台である。
それでも9月15日にLehmanが破産すると、投資家は一斉に償還を求めた。
SECの後年の証言によれば、2日間で約400億ドルの償還請求が出た。
ファンド規模の半分を大きく超える。
これは「Lehman債7億8500万ドルの損失」だけでは説明できない。
投資家が恐れたのは、自分が最後まで残った場合だった。
先に逃げる投資家ほど有利になる
MMFの取り付けを理解するには、銀行取り付けと少し似た発想が必要になる。
ファンドが1口1ドルを維持しているとする。
しかし本当の資産価値がわずかに1ドルを下回っている疑いがある。
最初に償還した投資家が1ドルを受け取れるなら、残った投資家ほど損失を負担する可能性が高くなる。
すると、
「まだ大丈夫だから残る」
より、
「大丈夫かどうか分からないから先に出る」
方が合理的になる。
このfirst-mover advantage、先に動く者の優位が、償還を自己増幅させる。
投資家Aが逃げる。
ファンドはAへ現金を払うため資産を売る。
売りやすい高品質資産から売る。
残るポートフォリオの流動性が落ちる。
それを見た投資家Bも逃げる。
さらに資産を売る。
市場全体が同じ動きをすれば、売却価格も下がる。
すると、まだ大量の償還を受けていないファンドまで評価損を受ける。
Reserve Primary Fundの問題は、一つのファンドの中だけで完結しなかった。
9月16日、「break the buck」
9月16日、Reserve Primary Fundは1ドルの基準価格を維持できなくなった。
これが「break the buck」と呼ばれる事態である。
MMFは法的には投資商品なので元本保証ではない。
それでも長年1ドルを維持してきたため、多くの投資家は現金同等物に近い感覚で使っていた。
その商品で損失が表面化した。
心理的な意味は大きかった。
「Lehmanの株主が損をした」
だけではない。
「現金置き場として使っていたファンドでも元本割れが起きる」
という事実が示されたからだ。
SECによると、Reserve Primary Fundの取り付けは他のReserve系MMFへ広がり、さらに他社のinstitutional prime money market fundsへ波及した。
9月15日の週、prime money market fundsから流出した資金は約3000億ドル。
資産のおよそ14%だった。
FACT CHECK――「MMF全体の14%が消えた」ではない
ここは数字を正確に扱う必要がある。
約3000億ドル、14%という数字は、米国のすべてのMMFを合計した値ではない。
主に民間企業のcommercial paperや銀行・金融会社の短期証券へ投資するprime money market fundsから、その週に流出した金額である。
政府短期証券を中心に保有するgovernment money fundsなどへ資金が移る動きもあった。
つまり投資家は、
「現金を全部銀行口座に移した」
だけではない。
「民間信用を持つファンドから、より安全と考えられた政府系資産へ移る」
というflight to quality、質への逃避を起こした。
この資金移動が次の市場を直撃する。
commercial paperである。
MMFは企業へ資金を貸していた
Commercial paper、CPは企業が発行する短期の債務証券である。
期間は短く、企業や金融会社が運転資金やその他の短期資金需要を満たすために利用する。
銀行から長期融資を受けるのとは違い、企業が市場から直接短期資金を調達する仕組みに近い。
そしてMMFは、そのCPの大口購入者だった。
ここに伝播経路がある。
投資家がMMFから3000億ドルを引き出そうとする。
MMFは現金を準備しなければならない。
保有CPを売る。
満期を迎えたCPから戻ってきた現金を、新しいCPへ再投資せず手元に残す。
新規CPの購入を控える。
するとCPを発行していた企業側は、
「先週まで買ってくれた投資家が今週は買わない」
状態になる。
Lehmanと直接取引していない普通の企業まで資金調達が難しくなる。
これが「一投資銀行の破産」が実体経済へつながる重要な回路だった。
CPは「満期になったら終わり」ではない
短期債務を使う企業は、CPが満期を迎えるたびに必ず手元資金だけで全額返済して事業を縮小するわけではない。
通常は、新しいCPを発行し、その資金で満期分を返済する。
つまりrollover、借換えを前提に利用する。
正常な市場では問題になりにくい。
今日90日物を発行する。
90日後に新しい90日物を発行する。
市場が機能していれば、連続して資金を使える。
しかし投資家が長期のCPを買わなくなるとどうなるか。
90日では売れない。
30日でも売れない。
7日なら買う。
1日なら買う。
そうして企業の借換え期間が短くなる。
毎日、より多くの債務を市場で更新しなければならなくなる。
これ自体が新しいrollover riskを作る。
Fedは後に、2008年秋には高格付け企業でさえCP金利が急騰し、多くの企業が数日を超える期間で借りることが難しくなったと総括している。
「金融危機」が一般企業の現金問題へ変わる
CP市場の重要性は、金融会社だけが使う市場ではないことにある。
製造業。
流通。
通信。
サービス。
大企業は日々の運転資金を複数の方法で確保する。
CPはその一つである。
企業は給与、在庫、仕入れなどの支払いを毎日行う。
もちろん、すべてのCPが給与だけのために発行されているわけではない。
しかしCP市場が詰まれば、企業は短期資金を別の場所から調達しなければならない。
銀行のcredit lineを引く。
手元現金を増やす。
投資を延期する。
在庫を減らす。
設備投資を止める。
企業が一斉に安全側へ動けば、金融市場の危機が実体経済の縮小へ移る。
だからLehman後のCP市場停止は「Wall Streetだけの問題」ではなかった。
市場は「Lehmanを持っているか」ではなく「次は誰か」を恐れた
Reserve Primary Fundの場合、直接のLehman債保有額が明確だった。
しかしprime MMF全体の取り付けは、それだけでは説明できない。
他のファンドがLehman債を持っていなくても、
別の金融機関のCPを持っているかもしれない。
その金融機関が次に危なくなるかもしれない。
ほかの投資家が自分より先に償還するかもしれない。
ファンドがCPを売ろうとしても買い手がいないかもしれない。
こうした二次的な不安が広がる。
信用市場では、相手の資産内容を完全には見通せない。
だから危機時には、
「問題があると分かっている企業だけを避ける」
のではなく、
「問題があるかもしれない商品全体を避ける」
方向へ動きやすい。
これがliquidity crisisをsystemic crisisへ変える。
9月19日――政府はMMFの「負債側」を止めに行く
9月19日、米財務省はMMF向けのTemporary Guarantee Programを発表した。
Exchange Stabilization Fundの資産から最大500億ドルを使い、参加条件を満たすMMFの一定の残高を一時的に保証する制度である。
目的は明確だった。
MMF投資家が、
「ほかのファンドも1ドルを割るかもしれない」
と考えて逃げ続けるのを止める。
これはファンドの保有資産を直接値上げする制度ではない。
投資家側の「先に逃げなければ損をする」という動機を弱める制度だった。
言い換えれば、危機のliability side、ファンドから資金が出ていく側を止める政策である。
同じ9月19日――FedはMMFが資産を売らずに済む仕組みを作る
同日、FedはAsset-Backed Commercial Paper Money Market Mutual Fund Liquidity Facility、AMLFを発表した。
名前は長いが目的は単純である。
MMFが償還に応じるため高品質のasset-backed commercial paper、ABCPを大量に投げ売りしなくても済むようにする。
FedがMMFへ直接融資するのではない。
銀行やbank holding companyに資金を貸し、その銀行がMMFから一定条件を満たすABCPを買い取る。
MMFはABCPを現金化できる。
銀行はそのABCPを担保にFedから資金を得る。
これにより、
投資家が償還する。
MMFが資産を投げ売る。
価格が下がる。
他のMMFも評価損を受ける。
さらに償還が増える。
というループを弱める。
Treasuryの保証とAMLFは、同じ問題の別の面を狙っていた。
保証は投資家の逃避を抑える。
AMLFは逃避が起きてもファンドが現金を作れるようにする。
それでもCP市場は詰まった
MMF対策だけでは不十分だった。
CPを買う投資家の需要自体が弱ったからである。
10月7日、FedはCommercial Paper Funding Facility、CPFFの創設を発表した。
これはcommercial paper発行企業側へより直接的に効く制度だった。
特別目的会社が、一定条件を満たす米企業の3か月物CPを購入する。
Fedがその特別目的会社へ資金を提供する。
つまり民間投資家が3か月物を買わなくても、条件を満たす企業には「最後の買い手」が存在する状態を作る。
FedがCPFF創設時に説明した市場状況は厳しい。
MMFなどの投資家が流動性圧力を受け、特に長い期間のCP購入を嫌がるようになった。
CP残高は減少した。
長期CPの金利は大きく上がった。
満期が短くなり、日々借り換えなければならないCPの割合が増えた。
CPFFはこのrollover riskを止めるための仕組みだった。
AIG――Lehmanの「次」に見えた巨大企業
Lehmanが破産した翌日、9月16日。
もう一つの巨大金融企業が危機に陥っていた。
American International Group、AIGである。
AIGは世界規模の保険グループだったが、Financial Products部門などを通じ、住宅ローン関連証券に結びつくクレジット・デフォルト・スワップなどの契約を大量に持っていた。
住宅関連資産の価格が下がると、AIGは取引相手へ追加担保を差し入れる必要があった。
さらに格付けが下がれば、契約条件によって追加担保要求が増える。
米財務省の後年の議会証言では、9月15日の格下げによって約200億ドルの追加担保需要が発生したとしている。[1]
AIGにも「資産の最終価値」と「今日必要な現金」の差が発生していた。
Lehmanと同じく、流動性の時間切れである。
FACT CHECK――LehmanがAIGの問題を作ったわけではない
ここは因果を単純化してはいけない。
AIGはLehmanがChapter 11を申請する前から深刻な問題を抱えていた。
住宅関連デリバティブの評価悪化。
担保要求。
格付け低下の可能性。
commercial paperを含む資金調達難。
したがって、
「Lehmanが倒れたのでAIGも壊れた」
という説明は正しくない。
一方、Fedの後年の証言では、9月13〜15日にAIGが民間資金を探していたところ、Lehman破産によって市場参加者が自分の安全を優先し、AIGを助ける民間取引を時間内に成立させる可能性が事実上消えたと説明している。
より正確に言えば、
AIGの危機はすでに存在していた。
Lehmanの破産は、その危機を解決するための民間資金調達環境をさらに悪化させた。
という関係である。
9月16日夜――AIGには850億ドル
9月16日午後9時、FedはAIGへ最大850億ドルを貸すことを承認した。[8]
Section 13(3)に基づく担保付き融資だった。
期間は24か月。
当初金利は3か月Liborプラス850 basis points。
政府はAIGの79.9%のequity interestを取得する条件だった。
Fedは、AIGが無秩序に破綻すれば、すでに脆弱な金融市場をさらに不安定化し、借入コスト上昇、家計資産減少、実体経済悪化につながる可能性があると説明した。
Article 06で見たLehmanとの対比がここにある。
Fedの公式説明では、AIGについては全社資産と主要非規制子会社の資産を担保に融資可能だと判断した。
Lehmanについては必要規模を安全に支える十分な担保がないと判断した。
その評価の妥当性には議論が残る。
しかし市場から見たメッセージは強烈だった。
月曜にはLehmanが破産した。
火曜にはAIGが850億ドルの緊急支援を必要とした。
「次はどこか」という恐怖が強まるには十分だった。
危機は「信用リスク」から「現金選好」へ変わった
2007年から2008年前半までの危機では、投資家は主に、
どの住宅ローンが悪いのか。
どのMBSが危ないのか。
どの投資銀行が多く持っているのか。
を見ていた。
Lehman破産後は問いが変わる。
MMFは本当に1ドルを守れるか。
CPは満期まで安全か。
金融会社の格付けは明日も同じか。
今日買った証券を明日売れるか。
自分が最後に残ることにならないか。
こうなると、個別銘柄を分析するより現金を持つ方が合理的になる。
安全資産へ移る。
民間信用を避ける。
貸出期間を短くする。
担保を多く要求する。
各投資家にとって防御的な行動が、金融システム全体では資金の流れを止める。
これが信用市場が「凍る」という状態の意味である。
誰も物理的に市場を閉鎖したわけではない。
参加者が同時に、
売りたい。
貸したくない。
長く持ちたくない。
現金でいたい。
と判断した結果、市場機能が失われた。
直接損失より大きかった「行動の連鎖」
Reserve Primary Fundが持っていたLehman債は7億8500万ドルだった。
その直接損失だけなら、数兆ドル規模の米短期金融市場を止める金額ではない。
しかしその損失が、
「MMFでも元本割れする」
という新しい情報になった。
投資家はprime MMFから約3000億ドルを引き出した。
ファンドはCPを買わなくなった。
CP発行企業は資金を借り換えにくくなった。
資金期間は短期化した。
FedはMMF保証、AMLF、CPFFという複数の非常措置を必要とした。
つまりシステム危機では、
最初の損失額
より、
その損失を見た他の参加者がどう行動を変えるか
の方が大きな意味を持つ場合がある。
これがLehman破産の伝播を理解する核心である。
Lehmanは危機を「始めた」のか
最後に因果関係を整理する。
米住宅バブルはLehman破産より前に崩れていた。
Bear Stearnsは3月に救済されていた。
Fannie MaeとFreddie Macは9月7日にconservatorshipへ入っていた。
AIGも9月15日以前から担保と資金調達の危機に直面していた。
したがって、
「2008年9月15日にLehmanが破産したことで金融危機が始まった」
という説明は正確ではない。
危機はすでに進行していた。
一方、
「Lehman破産は単に進行中の危機の一イベントにすぎなかった」
と軽く扱うこともできない。
Reserve Primary Fundの元本割れ。
prime MMFの取り付け。
commercial paper市場の機能低下。
AIGをめぐる民間資金調達の失敗。
広範なflight to quality。
これらが極めて短期間に重なった。
Lehman破産は、すでに弱っていた金融システムに対して、
「大手金融機関の債務でも額面どおり返ってこない」
「現金同等と思っていた商品でも損失が出る」
「政府がすべての大型金融機関を同じ方法で救うとは限らない」
という情報を同時に与えた。
その結果、信用不安は一段深い現金逃避へ変わった。
次は「何を変えたのか」
危機はここで終わらない。
9月19日のMMF保証。
AMLF。
10月のCPFF。
TARP。
Goldman SachsとMorgan Stanleyの銀行持株会社化。
銀行への資本注入。
さらに危機後には、巨大な非銀行金融会社をChapter 11以外の方法で処理する制度が作られる。
Lehmanの失敗は、単に「一社を救わなかったことの教訓」ではない。
なぜ投資銀行が銀行のような取り付けを起こしたのか。
なぜMMFが企業金融へ連鎖したのか。
なぜ巨大金融会社を安全に破綻処理する制度がなかったのか。
という制度設計上の問題を露出させた。
最終回では、Lehman破産後に何が変わり、何が変わらなかったのかを検証する。
そしてシリーズ冒頭の問い、
「なぜ一投資銀行の破綻が、すでに進行していた信用不安を世界的な金融パニックへ変えたのか」
へ答えを戻す。
FACT CHECK
「Reserve Primary Fundの7.85億ドルの損失がそのまま3000億ドルの損失になった」?
違う。約3000億ドルはprime MMFからの資金流出であり、Lehmanへの直接損失額ではない。重要なのは元本割れを見た投資家の行動変化だった。
「米国のMMFすべてから14%が流出した」?
違う。約3000億ドル、14%という数字はprime money market fundsについてのSEC推計である。
「MMFは全部元本割れした」?
違う。Reserve Primary Fundがbreak the buckしたことで広範な償還が起きたが、すべてのファンドが1ドルを割ったわけではない。
「commercial paper市場と銀行間市場は同じもの」?
違う。CPは企業や金融会社が投資家から直接短期資金を調達する市場で、銀行間資金市場とは別である。ただし2008年秋には双方を含む短期金融市場が強いストレスを受けた。
「企業はCPをすべて給与支払いのために使っていた」?
違う。CPは運転資金その他の短期資金需要に広く使われる。給与や在庫は典型例だが、すべての発行目的を一つに限定してはいけない。
「Lehman破産がAIGの問題を作った」?
違う。AIGはそれ以前から住宅関連デリバティブ、担保要求、格付け低下、資金調達難を抱えていた。Fedの後年説明では、Lehman破産後の市場のリスク回避がAIGの民間資金調達をさらに困難にした。
「MMF保証でMMFは恒久的に銀行預金と同じ政府保証になった」?
違う。Treasuryの制度は危機時の一時的な保証プログラムで、参加条件と基準日が設けられていた。
FACT CHECK|出典・参考資料
- [1] U.S. Securities and Exchange Commission, Testimony on Perspectives on Money Market Mutual Fund Reforms
- [2] U.S. Securities and Exchange Commission, SEC Charges Operators of Reserve Primary Fund With Fraud
- [3] U.S. Department of the Treasury, Treasury Announces Guaranty Program for Money Market Funds
- [4] Board of Governors of the Federal Reserve System, Federal Reserve announces two enhancements to provide liquidity to markets, Sep. 19, 2008
- [5] Board of Governors of the Federal Reserve System, Commercial Paper Funding Facility announcement, Oct. 7, 2008
- [6] Board of Governors of the Federal Reserve System, The Federal Reserve’s Balance Sheet: An Update
- [7] Board of Governors of the Federal Reserve System, A Framework for Analyzing Bank Lending
- [8] Board of Governors of the Federal Reserve System, Federal Reserve authorizes up to $85 billion lending to AIG
- [9] U.S. Department of the Treasury, Secretary Written Testimony before the House Committee on Oversight and Government Reform
- [10] Board of Governors of the Federal Reserve System, Government assistance to AIG
- [11] Board of Governors of the Federal Reserve System, Monetary Policy Report, Feb. 24, 2009