
THE QUESTION
最後の一週間――買い手探しはなぜ失敗したのかでは、出来事はどの順序で進んだのか。
STORY SO FAR
前回「Repo 105――見かけのレバレッジはどう下げられたのか」で確認した論点を受け、この回では最後の一週間――買い手探しはなぜ失敗したのかでは、出来事はどの順序で進んだのか。を扱う。
2008年9月8日、月曜日。
リーマン・ブラザーズはまだ営業していた。
破産申請まで、あと1週間ある。
この一週間を結果から逆算すると、「誰も買いたがらない会社が、そのまま倒れた」ように見える。
実際はそう単純ではない。
韓国産業銀行(KDB)との資本・買収交渉があり、Bank of Americaも買い手候補になり、Barclaysとは会社全体を買収する案がかなり具体的な段階まで進んだ。ニューヨーク連邦準備銀行には米大手金融機関の経営者が集まり、問題資産を民間コンソーシアムで引き受ける構想も検討された。
それでも月曜日の朝まで会社をつなぐ取引は完成しなかった。
なぜか。
先に結論を示すと、買い手探しが失敗した理由は「買い手が存在しなかった」からではない。
リーマンを救う取引には、
会社の資産をいくらと評価するか。
買収後に残る損失を誰が負担するか。
決済完了まで誰がリーマンの取引上の義務を保証するか。
その保証を規制当局と株主が承認できるか。
週末の数十時間で契約を作れるか。
という複数の条件を同時に解かなければならなかった。
一つの条件を解く間に、別の条件が悪化した。
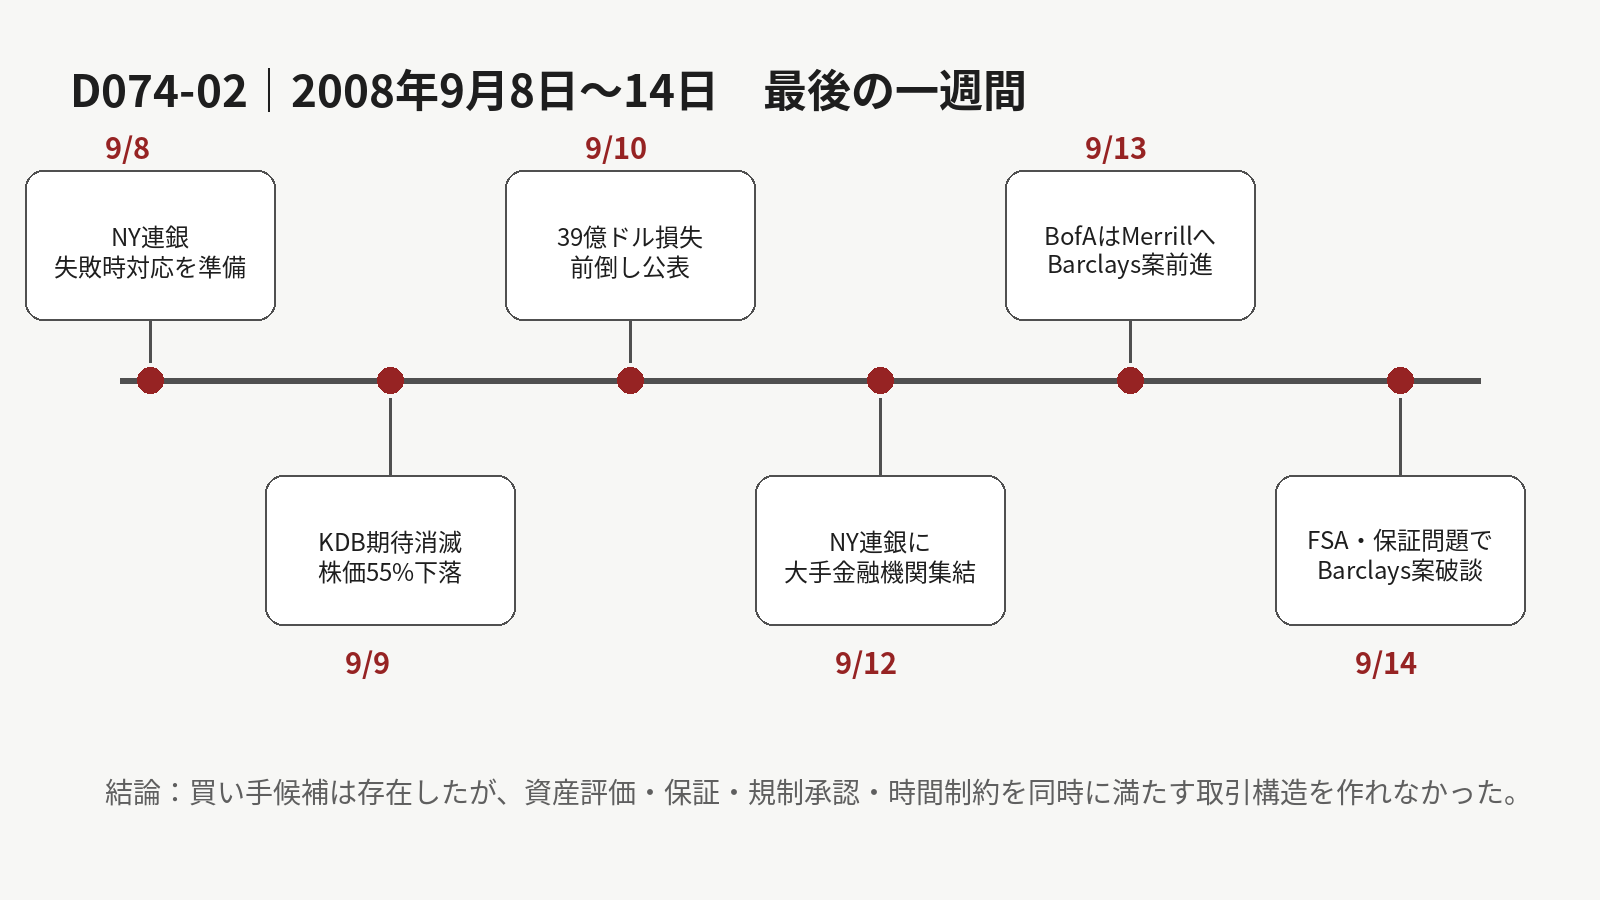
9月8日から14日は、救済案が一つずつ検討された一週間というより、「利用できる選択肢の寿命が急速に短くなった一週間」だった。
9月8日――当局はすでに「失敗する非銀行」を想定していた
9月8日、ニューヨーク連銀では翌朝の会議に向けて20人を超える職員へ連絡が回った。
金融危機調査委員会(FCIC)の報告書によると、会議の目的は「失敗する非銀行金融機関」への近い将来の対応を検討することだった。
資料では、リーマンのトライパーティー・レポのエクスポージャーは約2000億ドルと整理されていた。
さらに、上位10社の資金提供者がレポ資金の80%を提供していることも問題視されていた。
これは重要な情報だった。
Article 03で見たように、短期資金の危険は負債総額だけではない。
貸し手が多数に分散していれば、一部が撤退しても他で補える可能性がある。
しかし少数の大口金融機関への依存が大きければ、数社の判断だけで資金繰りが変わる。
実際、JPMorgan、Citigroup、Bank of Americaなどの清算・決済銀行は、すでにリーマンに追加担保を求めていた。
まだ破産は決まっていない。
しかし市場と当局は、会社の選択肢が狭くなっていることを認識し始めていた。
9月9日――KDBという「外部資本」の期待が消える
火曜日、転機が来る。
Korea Development Bank、韓国産業銀行(KDB)がリーマンへ投資しないというニュースが市場に伝わった。
リーマン株は前日比55%下落し、7.79ドルで取引を終えた。
この日を理解するには、一つ補足が必要である。
Valukas Examiner Reportの後年の分析では、KDBは9月2日時点ですでにリーマンへ交渉を継続しない意思を伝えていたとされている。
つまり「9月9日に突然KDBが考えを変えた」と単純化するのは正確ではない。
重要なのは、9月9日に市場がその可能性を現実として認識したことである。
リーマンにとってKDBは、単なる一投資家ではなかった。
住宅・商業用不動産資産への不信が続く中、外部からまとまった資本を入れられる戦略的パートナーだった。
その期待が消えると、
自力で資産を売る。
別の投資家から資本を集める。
会社そのものを売る。
という残りの選択肢に市場の視線が集中する。
そして市場が不安になれば、同じ日に資金面の圧力も強くなる。
JPMorganはリーマンへのエクスポージャーを理由に追加担保を要求した。
Valukas報告書では50億ドルの追加担保要求と、そのうち約30億ドルを直ちに差し入れる合意が記録されている。一方、FCICは最終的に約36億ドルの追加担保を差し入れたと記している。
資料によって時点と集計が違うため、「この瞬間に正確に何ドル取られた」と一本化するより、数十億ドル規模の追加担保要求が発生していたと理解する方が安全である。
資本を探している会社から、同時に現金と高品質担保が外へ出ていく。
これはリーマンの残り時間を短くした。
9月10日――39億ドルの損失を前倒しで公表
リーマンは予定を早め、9月10日朝に第3四半期の予備決算を発表した。
純損失は39億ドル。
グロスの時価評価調整は78億ドル。
ヘッジなどを反映したネットでも56億ドルのマイナスだった。
住宅ローン関連のグロス評価損が53億ドル、商業用不動産が17億ドル。
前回までに見た資産価格問題が、最終週には会社の存続問題へ直接つながっていた。
ただし、発表は損失報告だけではない。
リーマンは同時に大規模な再編策を提示した。
住宅ローン関連資産をさらに減らす。
商業用不動産エクスポージャーを縮小する。
投資運用部門の過半数持分を売却する。
商業用不動産資産を別会社へ切り離す構想を進める。
配当を大幅に減らす。
会社は「何もしない」と言っていたのではない。
むしろ複数の自己救済策を一度に示した。
それでも市場の信頼は戻らなかった。
なぜなら、これらの施策の多くは時間を必要としたからである。
投資運用部門を適正価格で売るには入札と契約が必要だ。
不動産資産を別会社へ移すには資金、会計、税務、規制の処理が必要だ。
住宅ローン資産を売るにも買い手と価格が必要だ。
一方、レポや清算銀行の担保要求は今日起きる。
会社の再建計画は数週間から数か月の時間軸。
流動性危機は日単位だった。
損失発表後、資金提供者は待ってくれなかった
9月10日の発表直後、すべての資金が一斉に消えたわけではない。
FCICが引用した米財務省の内部連絡では、同日昼の段階で「repo linesの全面的な引き揚げ」にはまだ至っていなかった。
しかし大口の資金提供者は判断を変え始めていた。
FCICによると、Fidelityのリーマン向けトライパーティー・レポは、前週金曜日には120億ドルを超えていたが、9月12日の金曜日には20億ドル未満まで減った。[5]
ここでもArticle 03の構造が現れる。
会社が最終的に何ドルの価値を持つかについて結論が出る前に、資金提供者は自分のリスクを減らせる。
「破産すると確信したから撤退した」とは限らない。
不確実性が高すぎるから減らす。
ほかの投資家が減らしているから自分も減らす。
翌週まで持つ理由がないから更新しない。
個別には合理的な判断が、会社全体では時間を奪う。
9月11日から12日――会社を丸ごと売る段階へ
KDBからの資本が期待できず、自己救済策だけでは市場を止められない。
リーマンに残された大きな選択肢は、会社そのものの売却だった。
米破産裁判所の後年の記録によると、BarclaysとLehmanのグローバル事業全体を対象とする買収協議は、9月11日遅くから12日早朝ごろに始まった。[7]
Barclaysは後に破産後の米国証券事業を実際に買収することになるが、この段階で検討していたのは破産後の切り売りではない。
Lehman全体を存続企業として取得する案だった。
Bank of Americaも買い手候補だった。
しかし買収交渉で最大の問題は、リーマンのブランドでも社員数でもなかった。
資産の値段である。
買い手がリーマンの帳簿価額をそのまま信用するなら、取引は比較的単純になる。
しかしArticle 02で見たように、商業用不動産や住宅関連証券の価格は極めて不透明だった。
買収後に数百億ドルの追加評価損が出る可能性があるなら、買い手はそのリスクを購入価格から差し引くか、誰かに引き受けてもらう必要がある。
ここから「会社を買う交渉」は、「問題資産を誰が持つか」という交渉へ変わった。
9月12日夜――ウォール街の「heads of family」
金曜日の夕方、財務長官Henry Paulsonはニューヨーク連銀へ大手金融機関のトップを集めた。
Lehman側の破産弁護士Harvey Millerが「heads of family」と呼んだ会合である。
FCICによると、Paulsonが参加者へ求めたのは民間部門による解決だった。
突然の無秩序なLehman清算は、資産価格下落、担保要求、流動性悪化を通じて市場全体へ損害を与える可能性がある。
だから秩序ある解決策が必要。
しかし政府からBear Stearns型の extraordinary credit support が出ることを前提にしてはいけない。
これが金曜日夜の条件だったとFCICは記録している。
ここでArticle 06との境界がある。
「なぜ米政府がそう判断したのか」。
「本当に法的に支援できなかったのか」。
「十分な担保はなかったのか」。
これらは当時から後年まで争われた。
Article 05では、その判断の正否を決めない。
買い手側から見れば、政府の大規模保証を当然に期待できない条件で取引を組み立てる必要があった、という事実が重要である。
9月13日――帳簿と買い手評価の「穴」
土曜日、金融機関のチームがLehmanの資産を調べた。
Merrill Lynch CEO John ThainがFCICへ語った内容では、土曜朝までに、調査チームはLehmanの資産が帳簿より150億〜250億ドル高く評価されていると推計した。
これは裁判所が最終確定した損失額ではない。
週末の緊急デューデリジェンスで民間側が出した評価である。
しかし買収を成立させるには、その評価こそが重要だった。
買い手が帳簿価格100の資産を75としか評価しないなら、その25を誰かが負担しなければならない。
Lehman株主。
買い手。
売り手側債権者。
民間コンソーシアム。
政府。
どこかへ損失を割り当てる必要がある。
しかも土曜の時点で、その「穴」が150〜250億ドルという推計だった。
民間金融機関にとって無視できる額ではない。
Bank of AmericaはMerrillへ向かった
土曜日、もう一つ重要な変化が起きた。
Merrill LynchのJohn Thainは、Lehmanが倒れれば次はMerrillが狙われると考え、Bank of America CEO Ken Lewisへ電話した。
二人は同日、ニューヨークで会った。
日曜日までにBank of AmericaとMerrill Lynchは、Bank of America株による1株29ドルの買収で合意した。
この結果、LehmanにとってBank of Americaという有力な買い手候補は消えた。
これは「Bank of Americaが金融会社を買う能力を失った」という意味ではない。
むしろ逆である。
Bank of Americaは同じ週末にMerrillを買う能力と意思を示した。
問題は、Lehmanを買う取引条件よりMerrillとの取引を選んだことだった。
この対比は重要である。
「誰も金融会社を買いたがらないほど市場が壊れていた」のではない。
買い手は、同じ不安定な市場でもリスクと条件を比較していた。
土曜夜――Barclays案は成立しかけていた
Bank of Americaが離れても、Barclaysが残った。
土曜日夜には、一度は解決策ができたように見えた。
FCICによると、BarclaysがLehman本体を買収する。
一方、400億〜500億ドル規模の問題資産は、Barclaysの外に置き、大手金融機関による民間コンソーシアムが資金を付ける。
これによってBarclaysは、最も不透明な資産をすべて直接引き受けずにLehmanの事業を取得できる。
Lehman President Bart McDadeには、Barclays側アドバイザーから買収意思が伝えられた。
「買い手がなかった」という説明では、この土曜夜を説明できない。
買い手はいた。
問題資産を分離する案もあった。
民間金融機関がその一部を支える構想もあった。
それでも翌朝、取引は崩れる。
9月14日朝――Barclaysに必要だった「つなぎの保証」
日曜日午前8時。
Barclays CEO John VarleyとPresident Robert Diamondは、Paulson、Geithner、SEC Chairman Christopher Coxへ、英国Financial Services Authority、FSAが取引を承認できないと伝えた。
問題の中心は、買収価格だけではなかった。
契約を日曜日に結んでも、その瞬間にLehmanがBarclaysの会社になるわけではない。
株主承認や法的手続を経て取引が完了するまで時間が必要になる。
その間もLehmanは毎日取引する。
証券を決済する。
デリバティブ契約を履行する。
レポを借り換える。
顧客資産を動かす。
誰かがその期間のLehmanの義務を支えなければ、市場は月曜日に取引を続けてくれない。
ニューヨーク連銀側は、Barclaysが買収完了までLehmanの義務を保証することを求めた。
Bear Stearns買収時にJPMorganが担ったのと似た「橋」の役割である。
しかしBarclaysにとって、その保証は単なる契約文言ではなかった。
株主承認に30〜60日――月曜日は翌日
FCICによると、英国法上、その保証にはBarclaysの株主承認が必要で、30〜60日かかる可能性があった。
FSAには要件をwaiveする余地があったが、waiverを認めなかった。
FSA側は、そうした免除は前例がなく、問題の保証について土曜夜まで十分に知らされていなかったこと、Barclays自身も無制限になり得る義務を負うことに消極的だったことなどを説明したとFCICは記録している。
米国側が代わりに保証する案も成立しなかった。
なぜ米政府・Fedが保証しなかったか、その法的権限と担保評価がどうだったかは次回の主題である。
Article 05で重要なのは、時間の不一致だ。
Barclaysの株主承認には数十日。
Lehmanが次に市場を開くまで数時間。
この差を埋める保証主体がいなかった。
FACT CHECK――「英国政府がBarclays買収を禁止した」だけでは足りない
この場面はしばしば、
「英国政府がBarclaysによるLehman買収を止めた」
と一文で説明される。
結果として英国側の判断が取引を止めたことは間違いではない。
しかし、それだけでは取引の構造が見えない。
問題は、
Barclaysが買収を完了するまでLehmanの義務を保証する必要があった。
その保証は株主承認を必要とした。
承認には30〜60日かかる。
FSAはwaiverを認めなかった。
米国側もBarclaysの代わりとなる保証を提供しなかった。
という複数条件の組み合わせだった。
単なる「英国対米国」の政治判断ではなく、巨大金融機関を週末だけで譲渡するためのブリッジ構造が作れなかったのである。
問題資産を誰かに押し付ければ成立したのか
Barclays案では、400億〜500億ドル規模の資産を民間コンソーシアム側へ切り離す構想があった。
それなら問題は解決していたのではないか。
必ずしもそうではない。
土曜日の資産レビューでは、参加者側が150〜250億ドルの過大評価を疑っていた。
つまり資産を「400億ドル分別箱に入れる」だけでは足りない。
誰がその資産をどの価格で引き受けるか。
最終損失が想定より大きかった場合誰が負担するか。
資金を何年提供するか。
担保は何か。
こうした条件まで決めなければ、コンソーシアムは単なる名前にすぎない。
土曜夜に「枠組み」ができても、日曜の朝には保証問題が残った。
すべてを月曜の市場開始前までに確定する時間はなかった。
買い手探しが失敗した本当の理由
最後の一週間を振り返ると、選択肢は順番に消えている。
KDB。
外部資本の有力候補だったが、市場には9月9日に「もう来ない」と認識された。
自己再建。
9月10日に損失公表、資産削減、Investment Management売却、商業用不動産分離などを示したが、実行には時間が必要だった。
Bank of America。
買い手候補だったが、週末にMerrill Lynchへ向かった。
民間コンソーシアム。
問題資産を支える構想は作られたが、資産価値の穴は大きく、取引全体には保証問題が残った。
Barclays。
最後まで残った買い手で、土曜夜には成立目前まで行った。
しかし英国側の株主承認・FSAのwaiver・買収完了までの保証を数時間で解けなかった。
つまり失敗の理由は、一つではない。
価格の問題。
資本の問題。
流動性の問題。
規制の問題。
保証の問題。
そして時間の問題。
これらが同じ週に重なった。
市場は「最終価格」が決まるまで待たない
普通の企業買収なら、買い手と売り手は数週間から数か月かけて資産を調査できる。
疑わしい資産があれば、価格を交渉する。
保証条項を入れる。
規制承認を待つ。
株主へ説明する。
金融機関の危機では、その時間がない。
買収交渉をしている最中にも、顧客は資金を動かす。
repo lenderは借入を更新するか判断する。
clearing bankは担保を要求する。
デリバティブcounterpartyは信用枠を減らす。
格付会社は格下げを検討する。
取引が1日遅れること自体が会社の状態を悪化させる。
このため、リーマンの最後の一週間では、買収価格を決める問題と会社を今日生かす問題を同時に解く必要があった。
Barclaysの保証問題はその象徴だった。
「将来会社を買う」という約束だけでは、月曜日の朝までの資金を保証できない。
そして日曜夜、問いは「誰が買うか」から変わる
9月14日、Barclays案が崩れた。
Bank of Americaもいない。
KDBもいない。
自己救済策を実行する時間もない。
ここで問いは変わる。
「誰がLehmanを買うか」ではない。
「買い手がいないLehmanを月曜日にどう扱うか」である。
Fedは緊急融資権限を持っていた。
PDCFもあった。
しかし持株会社全体を支えるのに十分な担保があったのか。
Fedはどこまで貸せたのか。
政府は資本を入れられたのか。
Bear Stearnsでは支援できたのに、なぜLehmanではできなかったのか。
当時の政府当局者は「権限がなかった」「十分な担保がなかった」と説明する。
FCICやLehman側には、それと異なる評価がある。
次回はこの争点に入る。
2008年9月15日、なぜリーマンは連邦破産法11条申請へ至ったのか。[1]
FACT CHECK
「最後まで買い手は一社も現れなかった」?
違う。Bank of AmericaとBarclaysが候補になり、特にBarclaysとは土曜夜に会社全体の買収案が成立しかけていた。
「KDBは9月9日に突然交渉を打ち切った」?
市場には9月9日に投資がないとのニュースが伝わり株価が急落した。一方、Valukas Examiner Reportの後年分析では、KDBは9月2日時点で交渉継続意思がないことをLehmanへ伝えていたとされる。内部経緯と市場への公表を分ける必要がある。
「9月10日の39億ドル損失公表で即座に全資金が消えた」?
違う。FCIC資料では同日昼の段階でrepo lineの全面撤退には至っていない。ただし大口資金提供者は急速にエクスポージャーを減らしていた。
「Bank of Americaには金融会社を買う余力がなかった」?
その説明は成り立たない。同じ週末、Bank of AmericaはMerrill Lynchとの買収交渉へ移り、日曜日までに合意した。
「BarclaysはLehmanを買いたくなかったので撤退した」?
単純化しすぎている。土曜夜には民間コンソーシアムと組み合わせた買収案が成立しかけていた。日曜に問題になったのは、買収完了までのLehman義務の保証、英国株主承認、FSAのwaiverなどだった。
「英国政府が一方的に買収を禁止した」?
結果だけを表すには近いが、構造を欠く。FSAの承認問題は、Barclaysが取引完了まで負う保証と、その保証に必要な株主承認を短期間で処理できないことに結びついていた。
「米政府が保証しなかったのは違法に救済できなかったから」?
Article 05では結論しない。政府当局者は法的権限や十分な担保の不足を説明したが、その評価には後年のFCICやLehman側から異論がある。次回Article 06で資料を分けて検証する。
FACT CHECK|出典・参考資料
- [1] Financial Crisis Inquiry Commission, The Financial Crisis Inquiry Report, chapter “September 2008: The Bankruptcy of Lehman”
- [2] Anton R. Valukas, Examiner, Report of Examiner — Volume 1
- [3] Anton R. Valukas, Examiner, Report of Examiner — Volume 4
- [4] U.S. Securities and Exchange Commission, Lehman Brothers Announces Preliminary Third Quarter Results and Strategic Restructuring, Sep. 10, 2008
- [5] Board of Governors of the Federal Reserve System, Ben S. Bernanke, Lessons from the failure of Lehman Brothers, Apr. 20, 2010
- [6] U.S. Bankruptcy Court, opinion describing Barclays-Lehman “Lehman I” negotiations
- [7] Anton R. Valukas, Examiner, Report of Examiner — Volume 5
- [8] Lehman Brothers Holdings Inc., post-bankruptcy corporate disclosure / case chronology filed with SEC